El Ibex navega la turbulencia en los mercados globales
 Cambio Global

Una intensa oleada de ventas ha sacudido al sector tecnológico, con un impacto más severo en Asia. En Europa, el Ibex 35 ha logrado sortear esta tensión en los mercados, gracias a la fortaleza de sus valores menos cíclicos. El reciente dato de inflación en Estados Unidos, que superó las expectativas, ha incrementado la inquietud entre los inversores, particularmente en el ámbito tecnológico. Los inversores están volviendo a considerar como probables nuevas subidas de los tipos de interés de la Reserva Federal antes de que finalice el año, incluso a pesar de la posibilidad de una pausa en la reunión de octubre.
Este contexto de presiones monetarias llega en un momento crítico para las empresas que se han beneficiado del auge de la inteligencia artificial, las cuales están inmersas en una intensa carrera de inversiones para su desarrollo. El aumento de los costos de financiación podría elevar aún más las exigencias del mercado, en línea con los múltiplos bursátiles alcanzados durante el rally de la IA. Además, la combinación de estas presiones con la tentación de recoger beneficios y la creciente competencia de China ha llevado a una significativa oleada de ventas en el sector tecnológico. Al cierre de la jornada de ayer en Estados Unidos, el índice Nasdaq sufrió una caída del 1,88%. Esta mañana, en Asia, los desplomes fueron notables, alcanzando un 7,5% en el Kospi de Corea y un 4,7% en el Nikkei de Japón. Los valores e índices que más se beneficiaron del rally de la IA se han convertido en los principales perjudicados por esta desinversión, reflejando la vulnerabilidad del sector ante el cambio en las condiciones del mercado.
La corrección en el sector tecnológico continúa en Wall Street, donde el Nasdaq perdió un 1,88% ayer, y los futuros del índice apuntan a una nueva caída cercana al 1% para la apertura de hoy. Uno de los sectores más destacados, el de semiconductores, ha encadenado su peor racha de caídas desde mayo de 2025, lo que evidencia la creciente incertidumbre en el mercado. Las presiones monetarias, junto con la recogida de beneficios, han llevado a los inversores a replantear sus posiciones en un entorno que se torna cada vez más desafiante para las empresas tecnológicas.
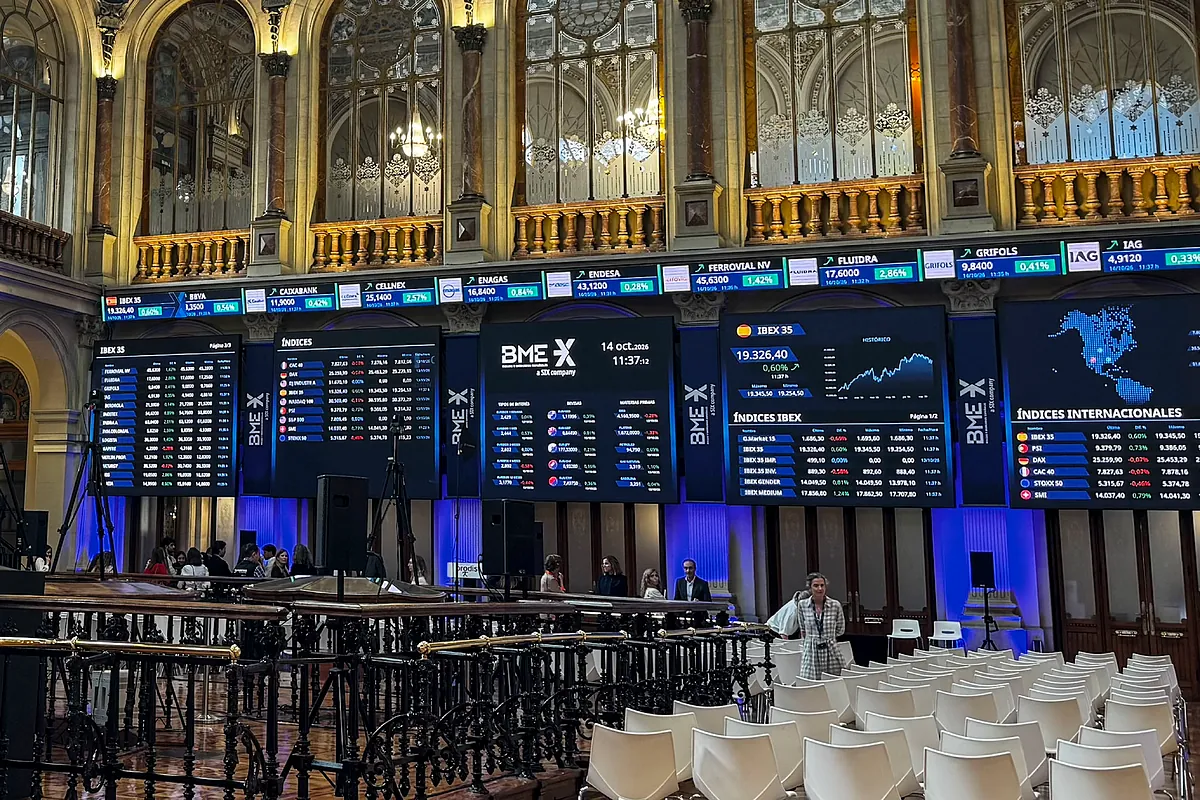
La Bolsa española logra enfrentar las presiones bajistas que se sienten en Asia y Estados Unidos, mercados que tienen una mayor exposición a las temáticas relacionadas con la inteligencia artificial. El Ibex encuentra el apoyo necesario para minimizar e incluso evitar las caídas, alcanzando en sus máximos intradía un nivel superior a los 19.300 puntos.
Las tensiones que se trasladan desde los mercados impactan en los valores más cíclicos, aquellos que están más vinculados al ciclo económico. Las caídas se manifiestan en la acerera ArcelorMittal, mientras que bancos como BBVA y Santander también sienten la presión.
En contraposición, los inversores dirigen sus compras hacia sectores con un componente menos cíclico, como el de telecomunicaciones. Telefónica y Cellnex destacan en momentos como los que registran las mayores subidas del Ibex. Las empresas de servicios públicos también demuestran su solidez, con Iberdrola, Enagas, Naturgy, Endesa y Redeia entre las más sobresalientes. En el sector de la salud, Grifols se destaca.
El retroceso en el rally de la inteligencia artificial afecta al Ibex a través de la corrección que experimentan Solaria, ACS y Merlin, tres valores que habían sido impulsados por su actividad en centros de datos.
En el ámbito de la renta variable europea, los índices cotizan con resultados dispares. Las presiones en el sector tecnológico impactan especialmente en la Bolsa de Ámsterdam, mientras que refuerzan el atractivo de la Bolsa suiza. El índice paneuropeo Stoxx 600 vuelve a enfrentarse al nivel de los 640 puntos.
Las empresas tecnológicas se convierten en el principal lastre para los índices europeos en la jornada de hoy. La corrección en el rally de la inteligencia artificial provoca caídas cercanas al 10% en compañías de semiconductores como Infineon, Soitec, ASM International, Siltronic y STMicroelectronics. Las caídas son algo más moderadas en ASML, el gigante europeo del sector. Sin embargo, sus descensos son compensados por las subidas de valores individuales, como la británica THG, que se ve impulsada por sus resultados, y las subidas en el sector de telecomunicaciones, donde Ericsson, Telia, KPN, Tele2 y Deutsche Telekom se destacan.
Las desinversiones millonarias en el sector tecnológico han redirigido parte de los fondos hacia activos considerados, en teoría, más defensivos, como la deuda pública. Las compras en este ámbito se han reactivado con fuerza, y los intereses de la deuda han disminuido, incluso tras la publicación del Índice de Precios al Consumidor (IPC) en Estados Unidos, que superó las expectativas. La rentabilidad exigida por el bono estadounidense se ha reducido, situándose alrededor del 5,10%, muy por debajo del 5,305% que alcanzó tras el anuncio del IPC. En el continente europeo, el rendimiento del bund alemán se ha enfriado cerca del 3,40%, mientras que el bono español se mantiene justo por debajo de la barrera del 4%.
Las novedades en el mercado del petróleo también contribuyen a la contención de los intereses de la deuda. El precio del barril de Brent ha retrocedido hasta los 103 dólares. A poco más de dos semanas de las elecciones de mitad de mandato en Estados Unidos, el Gobierno de Washington está considerando la posibilidad de suavizar las sanciones impuestas a países productores de petróleo como Rusia, Irán y Venezuela. Por su parte, la Agencia Internacional de la Energía está ultimando los detalles para liberar nuevas reservas estratégicas de crudo al mercado.
Los ajustes significativos en las carteras de inversión durante la jornada de hoy han tenido un impacto negativo en el dólar. La divisa estadounidense ha visto frenado su ascenso, lo que ha permitido al euro recuperar, en sus máximos intradía, el nivel de 1,12 dólares. Asimismo, la libra británica ha logrado consolidar su posición por encima del umbral de 1,32 dólares.
La desaceleración en el valor del dólar ha aliviado las presiones sobre el oro. El metal precioso ha adoptado un tono más optimista y se ha recuperado de sus recientes caídas, ascendiendo hacia un precio cercano a los 4.150 dólares por onza.
Sin embargo, el bitcoin enfrenta mayores dificultades para beneficiarse de la pausa en el dólar. Las turbulencias en el sector tecnológico han impactado en el mercado de criptomonedas, provocando descensos generalizados. En este contexto, el bitcoin ha retrocedido hasta los 81.000 dólares.
En otras noticias del ámbito financiero, se destaca que el Gobierno ha retrasado la votación de los decretos de vivienda, acercando la fecha a las elecciones. Además, los 'search funds' internacionales han superado por primera vez a los de Estados Unidos y Canadá. Por otro lado, Ford se encuentra en una situación complicada entre la Unión Europea y China, solicitando una revisión del sello 'Made in Europe'. Finalmente, el alcalde Almeida ha anunciado que bajará el Impuesto sobre Bienes Inmuebles (IBI) al mínimo legal en 2027, lo que generará un ahorro de 31 millones de euros para los madrileños.
Fuente original: Expansión (España).