La victoria de Lula en Brasil impacta en los mercados y genera incertidumbre para Argentina
 Cambio Global

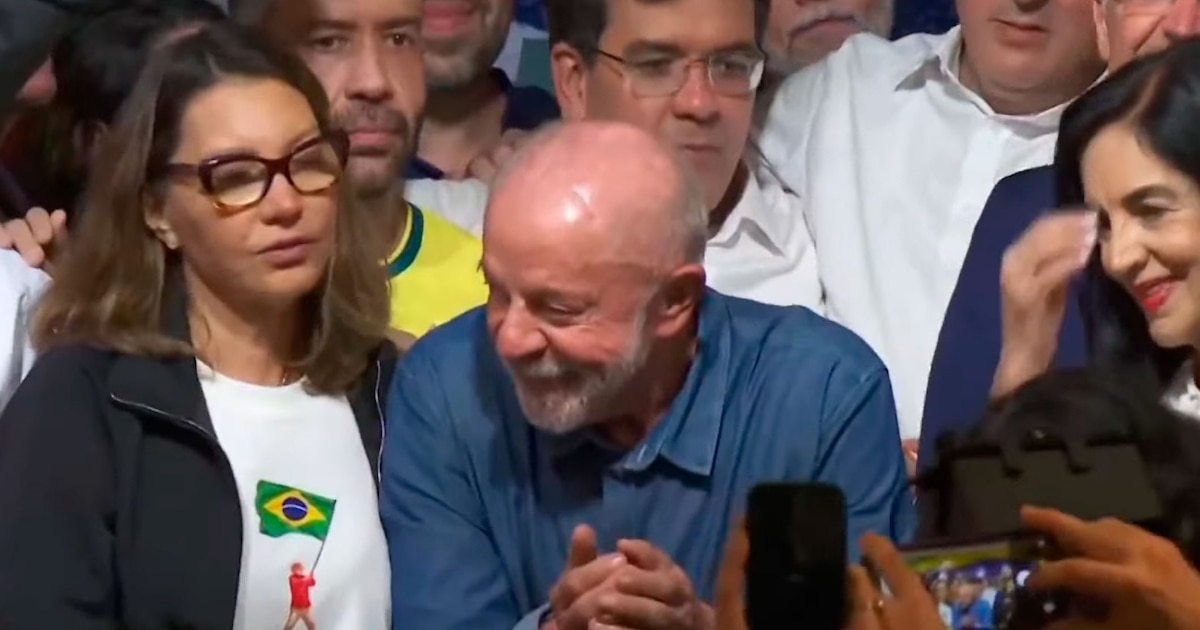
La reciente victoria de Lula da Silva en Brasil ha sido interpretada por los mercados como una señal negativa para Argentina, aunque desde una perspectiva más amplia, el país sudamericano seguirá siendo considerado un aliado privilegiado de Estados Unidos en términos de inversiones. La derrota de Flavio Bolsonaro podría fortalecer la posición del gobierno de Javier Milei en el ámbito económico, aunque aún queda por ver cómo este escenario influirá en las elecciones de 2027.
Muchos inversores podrían ver el triunfo de Lula como una oportunidad para reforzar el apoyo económico de Donald Trump, especialmente en lo que respecta a las divisas necesarias para afrontar los vencimientos de deuda. Sin embargo, este contexto también incrementará las expectativas en torno a las elecciones presidenciales de 2027 en Argentina.
Lula enfrentará un desafío significativo al asumir el cargo, ya que heredará un déficit fiscal cercano al 10%, gran parte del cual se destina al pago de intereses de la deuda. La mayor parte de esta deuda soberana está denominada en reales, y la tasa SELIC se sitúa en 13,75%, lo que representa un costo fiscal equivalente al 8% del PIB, el segundo porcentaje más elevado a nivel mundial.
Tras la victoria parcial de Bolsonaro, los inversores apostaron fuertemente a un triunfo en el ballotage, lo que llevó al ETF Brasil a registrar un incremento del 14% en el mes. El 5 de octubre, la Bolsa brasileña experimentó un aumento del 5%, acumulando hasta el viernes una ganancia del 10%, impulsada por un notable incremento en el volumen de operaciones debido a la entrada de fondos del exterior. Sin embargo, anoche, esos fondos comenzaron a retirarse, a la espera de ver si Lula implementará ajustes económicos en su nuevo mandato.
El panorama internacional actual no es el más favorable. Después de que Estados Unidos decidiera retirar a su personal de Arabia Saudita debido a la intensificación de los ataques hutíes a aeropuertos y refinerías, los inversores adoptaron una postura más conservadora. El cierre del viernes provocó un aumento en el precio del petróleo, que alcanzó los 112 dólares por barril, lo que representa un incremento acumulado del 80% en lo que va del año. Este precio corresponde a futuros, y para el contado se debe considerar un recargo de 20 dólares por costos de flete y oportunidad.
La crisis adquiere nuevas dimensiones para Estados Unidos y Europa debido a la proximidad del invierno. Actualmente, el gas se encuentra cerca de los 100 dólares por MWh. La inflación está en aumento a nivel global, lo que está provocando un incremento en las tasas de interés, lo que a su vez se traducirá en una caída de los salarios y en una posible recesión. En Argentina, aún no se ha trasladado completamente a los precios internos este aumento en el costo de la energía.
La confianza de los consumidores, según un estudio de la Universidad de Michigan, ha disminuido, y los encuestados anticipan que la inflación en 2027 será un 4,7 por ciento más alta que la actual. Sin embargo, ha surgido una leve esperanza, ya que quien la expresó es conocido por sus repentinos cambios de opinión. Donald Trump afirmó que, de alguna manera, pondría fin a la guerra con Irán.
Un aspecto positivo ha sido el aumento en la cotización y la disminución de la tasa de retorno de los bonos del Tesoro de Estados Unidos, ya que los inversores han optado por refugiarse en este activo ante los temores de que no haya suficiente capital para satisfacer la demanda del sector de la Inteligencia Artificial. De acuerdo con un informe de Invest, los directivos de las empresas consideran que la falta de capital podría ser el principal obstáculo para el crecimiento de este sector.
Para Argentina, resulta favorable que parte del capital destinado a la Inteligencia Artificial se dirija hacia los bonos del Tesoro de Estados Unidos, ya que esto podría contribuir a la reducción del riesgo país.
La consultora local Econométrica ha delineado un panorama de la situación actual. En un pasaje, advierte que "el encarecimiento de la energía ya se traslada a los precios al consumidor. En Europa, a pesar de los subsidios estatales que moderan el precio, el diésel acumula subas de entre 40% y 50% desde febrero. En Estados Unidos, sin subsidios y con precios libres, el diésel acumula un alza del 70% en igual periodo".
El informe destaca que la combinación de tensión social y deterioro fiscal se refleja en los mercados financieros, donde el rendimiento de los bonos franceses a diez años ha superado al de los títulos del Tesoro estadounidense. Esta situación marca la primera vez que ocurre desde 2013. El aumento en los rendimientos agrava la presión sobre las cuentas públicas de Francia, ya que el gasto en intereses de la deuda ha pasado de 38.000 millones de euros en 2021 a casi 80.000 millones en 2026. Sin embargo, el problema trasciende el costo de financiamiento, dado que cada incremento en las tasas de interés reduce la capacidad del Estado para mantener un sistema de protección social que es, con diferencia, el más costoso entre los países de la OCDE. En Francia, el gasto en protección social representa el 23,6% del PBI, en comparación con el 20,1% en la eurozona y apenas el 7,8% en Estados Unidos.
Econométrica indica que, durante la reunión de la Reserva Federal programada para el martes y miércoles, el mercado anticipa que se mantendrá la tasa de interés. Esta decisión se debe, en parte, a la intención de no interferir con las elecciones de medio término que se llevarán a cabo el 3 de noviembre. Además, las expectativas de nuevas subidas han comenzado a moderarse. No obstante, el mercado todavía contempla aumentos en diciembre y enero.
El informe también señala que el encarecimiento del crédito está desalentando a los compradores y enfriando el mercado inmobiliario. En septiembre, las ventas de viviendas cayeron a 282.000, alcanzando su nivel más bajo desde finales de 2023. Con menos compradores en el mercado, las viviendas tardan más en venderse, lo que ha llevado a un aumento en la oferta disponible. El número de propiedades en venta alcanzó 1,51 millones, el nivel más alto desde marzo de 2020 y más de un 40% por encima del mínimo registrado en 2023. Esta combinación de una demanda más débil y una mayor oferta está comenzando a ejercer presión a la baja sobre los precios. En términos reales, el valor de las viviendas ha caído a su nivel más bajo en cinco años.
En relación con la economía local, se señala que el Banco Central de la República Argentina (BCRA) ha incrementado el ritmo de adquisición de dólares durante el mes de octubre. Hasta la fecha, las compras acumuladas en el año alcanzan casi USD 15.800 millones, lo que representa aproximadamente el 2% del Producto Bruto Interno (PBI) del país, o poco más de la mitad del saldo comercial que se prevé para el total del año. A través de estas compras, el BCRA busca mantener el tipo de cambio, al mismo tiempo que acumula reservas para asegurar el pago de la deuda que vence en 2027. En los últimos tres meses, el tipo de cambio ha mostrado un aumento mensual inferior al 1%, acumulando un incremento de solo el 7% en comparación interanual. La magnitud de las compras evidencia una sobreoferta de dólares, especialmente durante el periodo de liquidación de la cosecha gruesa.
Otro dato relevante es que el stock de reservas brutas del BCRA ha superado los USD 50.200 millones, lo que equivale al 6,3% del PBI, en contraste con el 15% del PBI que presenta Brasil. Las tasas de interés de los plazos fijos han permanecido relativamente estables en los últimos tres meses. La tasa de interés de los depósitos mayoristas (TAMAR) promedió 24,2% en lo que va de octubre, mientras que la tasa BADLAR, correspondiente a depósitos minoristas, cerró en 22,5% anual.
En lo que respecta al riesgo país, Econométrica informa que ha superado la barrera de los 700 puntos, incrementándose en 300 puntos en poco más de tres meses. Argentina nuevamente se posiciona como líder en riesgo país dentro de la región. Este fenómeno se debe en parte a su historia reciente, ya que los últimos tres presidentes han declarado default en la deuda pública (Cristina Fernández de Kirchner en 2014, Mauricio Macri en 2019 y Alberto Fernández en 2020), así como a su situación actual, caracterizada por un bajo nivel de reservas, una elevada inflación y un crecimiento económico débil. Además, existe preocupación por el futuro, ante la posible reaparición del populismo en las próximas elecciones. En cuanto al riesgo electoral, es importante destacar que un bono que vence antes de las elecciones presenta una Tasa Interna de Retorno (TIR) del 9%, mientras que el bono que vence inmediatamente después ofrece una TIR superior al 12%.
En relación con la actividad económica, se anticipa un rebote en el nivel de actividad para el último trimestre del año, lo que podría interrumpir la recesión técnica, principalmente al considerar la cosecha fina de trigo y girasol. Sin embargo, este rebote no implica un aumento en la demanda. Con los datos más recientes, se ha decidido ajustar a la baja la proyección de crecimiento, situándola en solo 0,6% para el año 2026, recordando que al inicio del año se habían establecido proyecciones de crecimiento que superaban el 3,5%.
La consultora señala que “no son pocos los países que recortaron su proyección de crecimiento este año, a la vez que subieron la inflación esperada. Si bien la Argentina se benefició con un notable salto exportador, el mercado interno acusó el impacto de un mayor costo energético, más inflación y mayores tasas de interés. Se suma que el riesgo político paralizó la economía”. Además, destaca que la Argentina “es uno de los pocos países del planeta con superávit fiscal y externo. Aspecto no menor cuando en el mundo suben las tasas y la energía no llega a todos por la guerra”.
Según EconViews, bajo la dirección de Miguel Kiguel, “los datos de actividad de agosto no ayudaron a mejorar el ánimo inversor, pero la buena noticia es que la mala onda no se trasladó al tipo de cambio. Mientras tanto, la política empezó a meter la cola y condiciona cualquier mejora. Se vienen meses decisivos para llegar bien parados a la maratón electoral. Detrás de la suba del riesgo país hay una sumatoria de factores, pero sobre todo pesan los datos flojos de actividad que arrastramos desde hace unos meses y que condicionan el humor social y las chances de continuidad del plan Milei. El dato de agosto sumó preocupación porque mostró apenas un tímido rebote después del desplome de julio, cuando se esperaba una recuperación bastante más fuerte. Y esta vez no hubo mundial ni lluvias excesivas para justificarlo”.
Un segmento del análisis resalta que, a pesar de la debilidad de la economía, la deuda argentina ha estado reaccionando a los acontecimientos globales. Durante esta semana, se observaron tasas a la baja, un aumento en el precio del petróleo y una caída en las bolsas de valores. La inquietud generada por las empresas de inteligencia artificial llevó a los inversores a buscar refugio en los bonos del Tesoro, lo que provocó que la tasa a 10 años descendiera de la zona del 5.30% que se registraba hace dos semanas a un 4.99%. Por otro lado, el precio del petróleo se encuentra por encima de los 115 dólares por barril. Esta situación, en teoría, debería beneficiar a Argentina, pero en un contexto de aversión al riesgo, los activos argentinos han sido más golpeados que los de otros países emergentes. Además, las apariciones de la cúpula peronista no contribuyen a mejorar el ambiente. La creciente preocupación por el riesgo país y un entorno global tan inestable complican la situación argentina en varios aspectos. El más inmediato es la dificultad para acceder al mercado, lo que obliga a buscar alternativas para afrontar los 25 mil millones de dólares en vencimientos previstos para el próximo año y aumenta la presión para acumular reservas.
El informe también indica que, a pesar del ruido externo y el aumento del riesgo país, el tipo de cambio y el mercado de pesos se mantienen estables. El dólar experimentó un leve movimiento hasta alcanzar los 1.530 pesos, y el Banco Central no tuvo que intervenir utilizando instrumentos dollar linked para contenerlo. Además, la compra de dólares sigue un buen ritmo, acumulando más de 1.250 millones de dólares en lo que va del mes. Todo parece estar en orden en ese aspecto.
Según EconViews, la situación actual presenta una señal de alarma, ya que el aumento del riesgo país y el endurecimiento del crédito a nivel global podrían retrasar las emisiones de deuda corporativa. Estas emisiones habían alcanzado su punto máximo en septiembre, pero han comenzado a desacelerarse desde que las tasas de interés en el exterior aumentaron. A pesar de que los bonos corporativos se han mantenido estables, el contexto actual podría demorar la llegada de flujos financieros que son fundamentales en este momento. Hasta ahora, el superávit comercial récord ha sido suficiente para financiar la adquisición de divisas por parte del sector privado y para cubrir el déficit en servicios. La compra de divisas por parte del Banco Central de la República Argentina (BCRA) se explica por la entrada de flujos financieros provenientes de deuda privada, provincial y de préstamos en dólares. Por lo tanto, uno de los objetivos prioritarios para los próximos meses será recuperar el nivel de actividad económica.
En este sentido, se espera que septiembre muestre un desempeño algo mejor, aunque no se anticipa un rebote significativo. Los salarios han recuperado algo de terreno en los últimos meses, pero se requiere de varios meses adicionales de crecimiento para impulsar el consumo. A pesar de esto, hay expectativas de un cuarto trimestre ligeramente más positivo. Queda por ver si el Gobierno tiene alguna estrategia oculta para estimular la economía y mejorar las condiciones financieras. Por su parte, la consultora FMyA, liderada por Fernando Marull, señala que octubre está concluyendo en un clima de fuerte pesimismo internacional, influenciado por la tasa de interés, el ruido relacionado con la inteligencia artificial en el financiamiento y el precio del petróleo, que se sitúa en 112 dólares. Los mercados se han alejado de los niveles máximos, a pesar de que se anticipa que la tasa de interés de referencia de Estados Unidos se mantendrá en 4% la próxima semana.
En relación con la actividad económica local, se señala que “los datos de la economía real esta semana fueron mixtos. La actividad en agosto tuvo un rebote casi nulo, a pesar de que los salarios reales siguen ganándole a la inflación por cuarto mes consecutivo. Insistimos en que en septiembre la actividad rebotó, pero el tercer trimestre no se salva de la recesión técnica. En octubre esperamos que siga rebotando y en el cuarto trimestre que vuelva el crecimiento, pero el año termine con solo +1% del PBI; muy flojo. Sigue faltando velocidad en la actividad. En términos de inflación, la tercera semana de octubre dio 0.6% y proyectamos para octubre 1.8% (pero no descartamos subir a 1.9%). El dólar un poco más presionado a final de mes por contexto global y fixing local; pero en un contexto de relativa tranquilidad por la gran oferta de divisas y poca demanda, que llevó al BCRA a seguir comprando reservas. Todo esto, en un contexto de tasas de interés estables en 2 por ciento”.
Por otro lado, “en el segmento de pesos, la deuda está llamativamente estable. La curva de LECAP en 2% y bonos CER demandados, rindiendo 5% a 1 año. La semana que viene hay licitación del Tesoro porque vencen $11 billones, y veremos si se sigue buscando colocar después de octubre 2027 (post elecciones). En el segmento dólares, los bonos siguieron derrapando y el riesgo país superó 700 puntos básicos. Sigue jugando en contra el contexto internacional, y los factores locales no ayudan. Llamativamente, notamos un desacople en tres mercados: un dólar muy tranquilo que hoy no descuenta tensión en 2027, la curva de pesos ancladas, pero con un riesgo país subiendo fuerte. Hace 2 semanas esperamos que los mejores datos de actividad más BCRA comprando reservas estabilice un poco el riesgo país; pero para eso, el mundo se tiene que calmar”, agrega FMyA.
En el ámbito político, se destaca que el oficialismo continúa enfrentando desafíos en el Congreso. Esta semana, el gobierno cedió en la discusión sobre la Ley de Tierras y la Ley de Discapacidad, pero logró excluir del debate la cuestión de la Morosidad, con el apoyo de la provincia de Córdoba. Los aliados se han presentado para participar en las negociaciones. En este momento, la prioridad del oficialismo se centra en el Presupuesto 2027 y en la suspensión de las PASO. Sergio Massa se muestra decidido en su accionar, mientras que Axel Kicillof está aumentando su visibilidad en la escena política. Un aspecto positivo que resalta la consultora es que, en octubre, la Confianza del Consumidor de la Universidad Torcuato Di Tella mejoró por segundo mes consecutivo, alcanzando un 41,5%, en un marco de recuperación salarial. Sin embargo, el mercado sigue preocupado por los niveles de actividad que resultan decepcionantes, ya que podrían influir en el ánimo social y en las perspectivas electorales de Javier Milei.
La consultora 1816 ha puesto su atención en el riesgo país. Según su análisis, una parte de este riesgo está relacionada con el contexto global, pero también refleja que en Argentina hay factores adicionales. El mercado muestra incertidumbre respecto a las elecciones, y el dato del EMAE, que casi confirma una recesión técnica, difícilmente contribuya a mejorar la situación. La débil performance de la deuda y de las acciones contrasta con la estabilidad observada en el mercado cambiario. El peso argentino sigue operando de manera favorable, con una notable estabilidad en el Tipo de Cambio Real (TCR), que se encuentra prácticamente al mismo nivel que en los primeros días de julio, cuando el riesgo país era de 400 puntos básicos.
En su informe, 1816 señala que, desde una perspectiva de mediano plazo, es probable que uno de los dos mercados, ya sea el de bonos o el de cambios, esté equivocado. Argentina podría recuperar el acceso al mercado de deuda, lo que haría plausible la narrativa de un peso fuerte, o bien el país deberá afrontar los vencimientos de los próximos años pagando en efectivo o reestructurando, lo que resultaría en una moneda más débil en cualquiera de esos escenarios. A corto plazo, no obstante, la disparidad entre los bonos y el tipo de cambio podría simplemente reflejar el sentimiento de los inversores: se percibe, con fundamento, que no hay riesgo de impago para 2027, aunque existen temores sobre la deuda a partir de 2028. La impresión general es que el Gobierno cuenta con recursos, tanto propios como externos, para manejar la volatilidad del tipo de cambio en situaciones no extremas, gracias a que el superávit comercial está alcanzando cifras récord.
Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía, señala que a finales de septiembre, la posición corta del Banco Central de la República Argentina (BCRA) en futuros del dólar se redujo a 42 millones de dólares, lo que representa una disminución de 236 millones de dólares en el mes. Esta posición corta había alcanzado un máximo de 6.800 millones de dólares a finales de septiembre de 2025, en medio de una fuerte demanda de cobertura cambiaria asociada al ruido preelectoral. Desde entonces, se ha ido reduciendo progresivamente hasta casi desaparecer, lo que amplía el margen de maniobra del Central para intervenir en situaciones de presiones excesivas de dolarización. La demanda de cobertura cambiaria desde abril de este año ha sido atendida mediante ventas de instrumentos dollar linked.
Vector Investments destaca que actualmente el mercado se enfoca en tres ejes principales. En primer lugar, el calendario del Tesoro, donde el canje del D30O6 logró rescatar 3.896 millones de dólares nominales, lo que equivale al 72,85% del monto en circulación, y redujo los compromisos de la segunda licitación de octubre de 16,7 billones de pesos a 10,78 billones de pesos. Este resultado proporciona un alivio operativo, aunque también traslada parte de las obligaciones hacia noviembre, enero de 2027 y plazos posteriores.
En segundo lugar, el menú de la próxima licitación servirá como referencia para evaluar la preferencia por tasas fijas, CER y cobertura cambiaria. Además, permitirá observar cuánto del alivio en el calendario se traduce en menores exigencias de tasa y cuánto responde simplemente a una redistribución temporal.
Por último, la atención internacional continúa centrada en la interacción entre inflación, empleo y tasas de largo plazo. Para Argentina, el canal más inmediato de impacto se relaciona con el costo de financiamiento, el valor relativo del dólar y la demanda por deuda emergente.
En la jornada de anoche, en el mercado overnight, las Bolsas de Nueva York mostraban una tendencia a la baja, al igual que el oro, que caía un 0,31%. El petróleo también retrocedía, con una disminución del 1,20%, mientras que el Brent se cotizaba a 110,50 dólares.
El escenario en Brasil ha cambiado la dinámica local. Hoy se iniciará una rueda que no marcará tendencia, ya que los inversores buscan determinar si los acontecimientos en Brasil benefician o perjudican a Argentina. Es un hecho que el real abrirá a la baja frente al dólar, dado que se anticipa una salida significativa de capitales extranjeros. Argentina deberá adaptarse a un vecino que ya no presentará un tipo de cambio atrasado.
La moneda de Brasil sufrió una caída significativa, depreciándose hasta un 12% frente al dólar. Esta situación implica que los gastos cotidianos en Brasil se tornarán más accesibles para aquellos que planean cruzar la frontera durante el verano.
La Agencia de Regulación y Control de Aguas (ARCA) ha decidido postergar hasta diciembre el inicio del Fondo de Ahorro Laboral (FAL), destinado al pago de indemnizaciones laborales. Esta decisión se toma en respuesta a la necesidad de extender los plazos para realizar las adecuaciones técnicas necesarias y asegurar el correcto funcionamiento del sistema.
El Gobierno argentino ha firmado un acuerdo con empresarios para combatir el contrabando, que incluye una serie de controles. Esta iniciativa contempla la implementación de herramientas tecnológicas, el intercambio de información, la fiscalización de plataformas digitales y la coordinación con diversas entidades. Se establecerán acuerdos marco con diferentes cámaras, incluida la Unión Industrial Argentina (UIA), así como otros acuerdos específicos.
El efecto de la situación en Brasil ha llevado a que las acciones argentinas se desplomen hasta un 11% en Wall Street, lo que también ha provocado un aumento en el dólar y en el riesgo país. El índice MSCI Merval ha caído un 5,2%, siendo Mercado Libre y los bancos los que lideran las pérdidas en el mercado internacional. El riesgo país ha ascendido a 745 puntos, alcanzando su nivel más alto en un año. En el Banco Nación, el dólar ha aumentado diez pesos, llegando a $1.560.
La Bolsa de San Pablo ha experimentado fuertes caídas tras suspender las operaciones debido a una drástica baja en la apertura. El inesperado resultado de las elecciones ha tenido un impacto inmediato en los mercados, con el índice Bovespa cayendo un 15% tras el triunfo de Lula en el balotaje. Las acciones brasileñas en Wall Street han llegado a hundirse hasta un 30%.
Fuente original: Infobae Economía.