La situación financiera de Argentina y el papel de Estados Unidos en medio del riesgo país elevado
 Cambio Global

En un contexto donde el riesgo país se sitúa por encima de los 800 puntos, Argentina se encuentra ante un mercado que permanece cerrado, lo que complica su acceso a financiamiento. El economista Christian Buteler sostiene que el Gobierno "se le fue el tren" al no aprovechar oportunidades anteriores. Según Buteler, la decisión de esperar a que mejoraran las condiciones del mercado fue errónea, ya que se basó en una economía que "dejó de crecer" y en un entorno internacional donde la política arancelaria de Trump presionaba los precios, lo que llevó a la Reserva Federal a aumentar las tasas de interés.
En esta situación, Buteler advierte que las posibilidades de emitir deuda a tasas razonables se están reduciendo, a menos que el Gobierno esté dispuesto a aceptar tasas significativamente más altas que las que habría pagado en enero de este año. Por su parte, Gustavo Neffa, director de Research for Traders, minimiza la noción de un error estratégico, recordando que el riesgo país había caído por debajo de los 450 puntos, aunque de manera temporal. Neffa señala que posteriormente se produjo una tormenta internacional de tasas, junto con "errores no forzados" del Gobierno y un tercer trimestre recesivo.
Neffa también enfatiza que la colocación de un bono de forma aislada no resolvería la situación, ya que Argentina necesita renovar sus vencimientos de deuda cada seis meses, específicamente en enero y julio. "Argentina necesita un rollover sostenido, como hacen todos los demás países de la región", afirma el analista. A mediados de octubre, mientras el riesgo país se acercaba a los 700 puntos básicos, surgieron voces en Washington que sugirieron que el Gobierno debería haber salido al mercado de todos modos, incluso a un costo más elevado.
La idea de abrir todas las ventanillas posibles del mercado, a pesar del contexto global incierto, parecía poco probable, aunque no se descartaba en ese momento. El argumento que sustentaba esta postura era que Estados Unidos, con una deuda del 128% del PBI y un déficit superior a seis puntos, seguiría absorbiendo financiamiento global. En contraste, Argentina, sin acceso al crédito y con un bajo nivel de reservas, no se encuentra en condiciones de elegir la tasa de interés que le convenga.
Han transcurrido poco más de dos semanas y el riesgo país se sitúa en 852 puntos, lo que aleja aún más la posibilidad de un rescate. Sin embargo, en el ámbito financiero persiste la esperanza de volver a niveles anteriores, lo que lleva a considerar, en última instancia, una emisión limitada de aproximadamente 1.000 millones de dólares, que no evidencie una fuerte necesidad de financiamiento, y esperar la reacción del mercado.
El Gobierno argentino confía en su plan financiero para 2027, impulsado por un significativo ingreso de capitales. Por esta razón, prefiere no aceptar una tasa elevada, ya que cuenta con un repo de 6.000 millones de dólares y el respaldo del Tesoro de Estados Unidos, aunque la viabilidad de este recurso es incierta. En realidad, la herramienta utilizada por el Tesoro en 2025, el Fondo de Estabilización Cambiaria (ESF), no requiere aprobación legislativa.
Con base en esto, la consultora 1816 afirmó que "Trump conserva su capacidad de ayudar a Argentina", a menos que el Congreso modifique la normativa que regula dicho fondo y el Presidente no logre vetar el cambio. El desafío radica en el costo político. Los demócratas ya habían presentado en ambas cámaras un proyecto para suspender el swap con Argentina, y con la nueva mayoría podrían impulsar investigaciones sobre la operación de 2025 desde las comisiones que supervisan al Tesoro.
A esta incertidumbre se suma otra: la continuidad de Scott Bessent, quien fue clave en el rescate de 2025. Hace un mes, el secretario del Tesoro respondió "por supuesto" cuando se le preguntó si volvería a asistir a Argentina, pero tras la derrota, algunos analistas no descartan que Trump reorganice su gabinete. En este sentido, el economista Alberto Ades planteó la duda en dos tiempos: si Bessent permanece en su cargo y, en tal caso, qué margen tendría para repetir medidas tan políticamente arriesgadas como las del año pasado.
Asimismo, 1816 coincide en que "habrá que seguir atentos a cualquier novedad en torno a la figura de Bessent". Las necesidades para 2027 son significativas. Un informe del Centro de Economía Política Argentina (CEPA) estima que, si el Gobierno no logra colocar deuda en el mercado, el Tesoro podría requerir comprarle al Banco Central unos 12.500 millones de dólares el próximo año, además de pagos netos a organismos internacionales por otros 4.000 millones de dólares, de los cuales 2.700 millones corresponden al Fondo Monetario Internacional (FMI).
La perspectiva de los bancos locales es más cautelosa respecto a la decisión del Gobierno de no haber salido a emitir deuda en mercados globales en momentos anteriores. Un analista de una entidad bancaria expresó que "sin dudas hubiese sido deseable que salgan a emitir deuda en los mercados globales a 400, 500 o máximo 600 puntos básicos". Según esta fuente, cualquier tasa superior a 600 puntos básicos se considera excesiva para realizar colocaciones. Además, descartó la opción de salir al mercado "solo por el hecho de que mañana va a estar peor" y estableció un umbral de tasas: consideraría una ventana de oportunidad con tasas de "9 y algo por ciento" en dólares, algo que no parece probable antes de las elecciones.
En otra entidad, la opinión es aún más categórica. Una fuente bancaria afirmó que "el Gobierno no tiene posibilidad de emitir con este riesgo país". Desde su perspectiva, el equipo económico buscará realizar operaciones puntuales, como ha sucedido en los últimos años, pero sin emitir un bono que presente una tasa de interés de dos dígitos: "ni 10, ni 11, ni 12%".
En cuanto al panorama externo, las proyecciones entre los bancos consultados no son coincidentes. Un banco anticipa al menos dos incrementos más en la tasa de interés en Estados Unidos, uno antes de que finalice el año y otro en el primer trimestre de 2027. Sin embargo, advierten que la Reserva Federal tiene "la sábana bastante corta" debido al elevado nivel de deuda en el país norteamericano.
Por su parte, Buteler sostiene que el fin del conflicto en el Golfo podría resultar en una disminución de los precios del petróleo y, a su vez, aliviar las tasas de interés. Aunque una posible derrota de los republicanos podría generar un contexto más favorable para los países emergentes —con un límite al déficit fiscal, un dólar más débil, tasas de interés a largo plazo más bajas y un cierre más temprano del conflicto en Medio Oriente—, esto no necesariamente impactaría de manera directa en Argentina, dado su contexto local.
"A medida que te vas acercando a las elecciones en el país, la incertidumbre va a ir creciendo", advirtió Buteler, lo que podría traducirse en una caída de los bonos y un aumento del riesgo país. En este sentido, Neffa coincidió en que el nivel actual del riesgo país se debe principalmente a las circunstancias políticas. "Si vos me das un escenario donde hay una gran probabilidad de que estas políticas económicas continúen, no vas a tener un riesgo país de alrededor de 700 puntos, vas a tener un riesgo país de 500", afirmó.
Ignacio Abuchdid, presidente del grupo IEB, expresó en X que un riesgo país superior a los 800 puntos "es un verdadero disparate". Afirmó que esta situación "está completamente desconectada de los fundamentos macroeconómicos argentinos" y agregó que, en su opinión, "la explicación es fundamentalmente política". Abuchdid consideró que el mercado está sobredimensionando de manera extraordinaria el riesgo electoral, indicando que los activos argentinos parecen cotizar como si una victoria de Kicillof fuera un hecho, una hipótesis que calificó como "completamente injustificada".
Con el mercado cerrado y el respaldo de Washington bajo la lupa del nuevo Congreso, la atención se centra nuevamente en la acumulación de reservas. Una fuente bancaria consultada señaló que "lo mejor que puede hacer el Gobierno es acelerar la compra de reservas". Además, insistió en que "no pueden bajar el ritmo".
En la misma línea, otro economista que prefirió permanecer en el anonimato criticó que el Gobierno no mantenga un ritmo constante en las compras de dólares. Este economista advirtió que la devaluación "no te va a salvar" si no se implementan de manera oportuna la reducción de impuestos, la desregulación y la inversión en infraestructura.
Días antes de las elecciones, Alejandro Díaz, CEO de la Cámara de Comercio de Estados Unidos en la Argentina (AmCham), manifestó su confianza en la continuidad del respaldo estadounidense hacia Argentina. "El gobierno americano va a hacer lo necesario. Ya lo hizo en 2025", afirmó ante un grupo de periodistas.
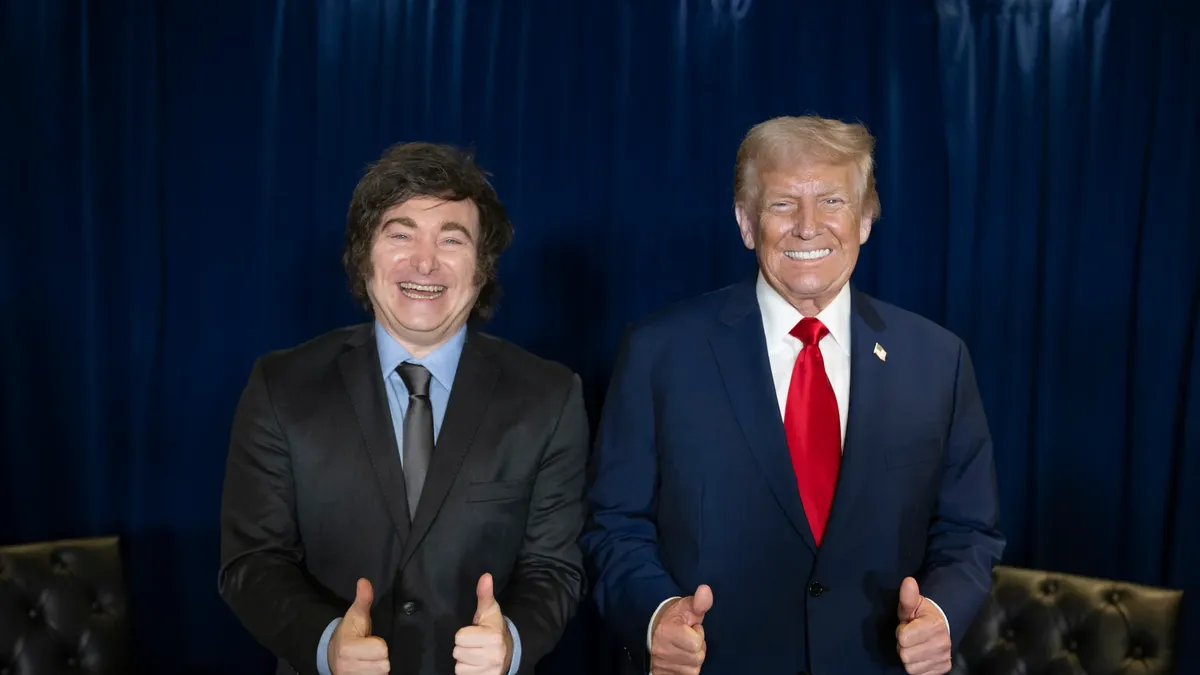
Según Díaz, si en 2027 hay continuidad, "ya sea con Milei o con un presidente argentino de esa misma característica", la relación no cambiará demasiado, al menos bajo la administración de Trump.
Además, Díaz destacó el cambio en las herramientas de financiamiento que ofrece Washington. Explicó que la Corporación Financiera de Desarrollo (DFC) está considerando destinar hasta 20.000 millones de dólares a proyectos en Argentina y actualmente evalúa alrededor de 25. Este monto, aclaró, es independiente de los 7.000 millones de dólares comprometidos por el Eximbank, de los cuales 6.000 millones están asignados a un proyecto de GNL y 1.000 millones a infraestructura del corredor destinado a transportar minerales hacia el Atlántico.
A pesar de que no se trata de transferencias directas al Estado argentino, sino de garantías, seguros, préstamos y aportes de capital, el presidente de la Cámara de Comercio de los Estados Unidos en Argentina (Amcham), Carlos Díaz, interpretó esta situación como un cambio respecto a un periodo en el que la capacidad de financiamiento para Argentina "era nula".
Sin embargo, el Congreso estadounidense representa un punto débil en este proceso. La continuidad del Banco de Exportación e Importación de los Estados Unidos (Eximbank) está programada para vencer el 31 de diciembre, y su renovación por un periodo de diez años aún no ha sido aprobada. Díaz afirmó que el resultado de las elecciones no debería ser un factor determinante, dado que el organismo ha funcionado bajo administraciones de ambos partidos políticos. No obstante, advirtió que "hoy los demócratas no son los mismos de Clinton y Obama", y que la Casa Blanca, enfrentando un Congreso adverso, mantendrá una agenda con múltiples frentes abiertos.
En Washington, se espera que los demócratas adopten una postura que favorezca la profundización de la relación con Argentina, lo cual se refleja en diversas iniciativas. Entre estas se encuentran el Acuerdo sobre Comercio e Inversión Recíprocos (ARTI), el instrumento de fortalecimiento y procesamiento de minerales críticos, el Corredor Andes-Atlántico, el financiamiento del Eximbank, la ampliación de la cuota de carne importada y el programa Visa Waiver, todos puntos acordados durante la administración de Donald Trump.
La cúpula política estadounidense sostiene que Argentina actualmente opera bajo un sistema de libre mercado, lo que genera un ecosistema propicio para inversiones a largo plazo que la ola azul debería ser capaz de sostener. La frase "Business is business" resonó en Estados Unidos semanas atrás, aunque algunos líderes demócratas, como Gregory Meeks y Elizabeth Warren, así como figuras como Abdul El-Sayed, han expresado críticas públicas hacia la asistencia financiera destinada a Argentina y las manifestaciones de apoyo por parte de Javier Milei hacia la congresista republicana María Elvira Salazar, en el contexto de la campaña electoral en Florida. Otros, sin embargo, parecen no tener claro dónde se ubica Argentina en el mapa.
Los próximos pasos del nuevo Congreso estadounidense serán determinantes para evaluar si la relación bilateral se profundizará en términos estratégicos o si, por el contrario, se verá impulsada principalmente por la afinidad política entre los mandatarios de ambos países.
Fuente original: Ámbito Economía.