Cocos, la fintech que se convirtió en banco, obtiene financiamiento y expande sus operaciones en Brasil
 Cambio Global

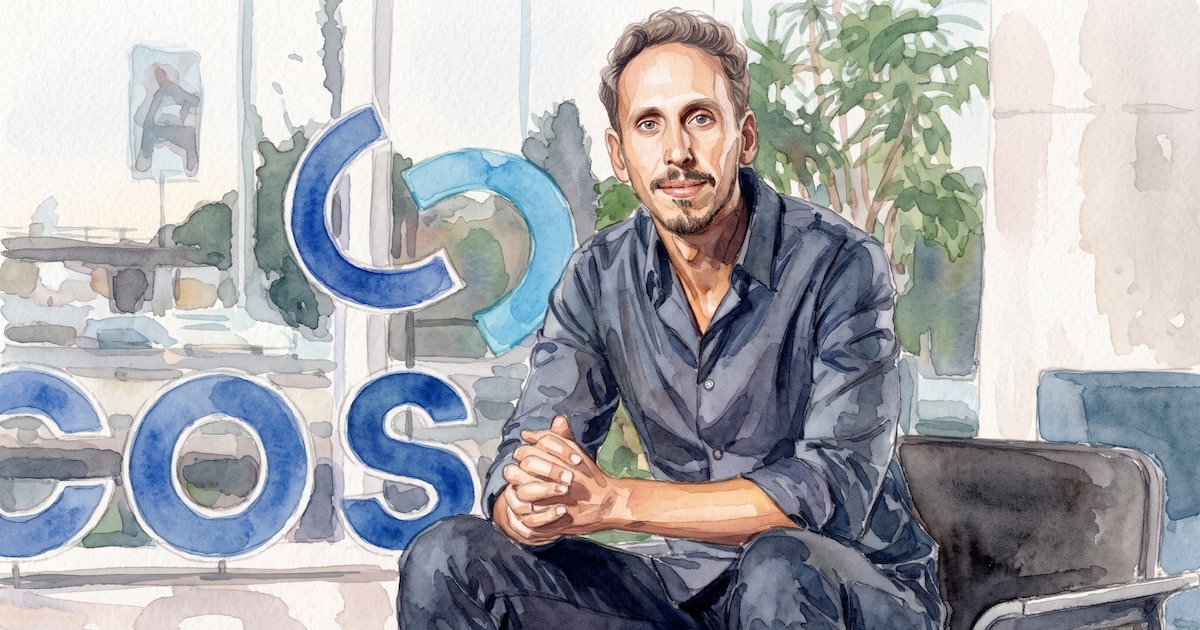
Fundada por Nicolás Mindlin y Ariel Sbdar, Cocos inició su trayectoria en el sector financiero en 2021 con un aporte personal de USD 50.000 para adquirir una licencia de agente de bolsa. En un lapso de cinco años, la empresa ha logrado alcanzar un valor de mercado que supera los USD 500 millones y continúa en expansión. Esta semana, se anunció que Cocos cerró una ronda de financiamiento de USD 34 millones, lo que la lleva a ser considerada un “medio unicornio”, término que se utiliza para referirse a las startups tecnológicas que alcanzan una valoración de USD 1.000 millones.
El fondo de capital de riesgo Kaszek, fundado por Hernán Kazah, cofundador de Mercado Libre, y Nicolás Szekasy, ex CFO de la misma, lideró esta ronda de inversión, con Spice Ventures como socio. Este es el primer ingreso de capital externo en la empresa, que hasta ahora había crecido a través de la reinversión de sus ganancias. El nuevo financiamiento se destinará a dos objetivos principales: en Argentina, se utilizará para financiar la transformación de Cocos en un banco digital tras la adquisición de Banco Voii, enfocándose en la inteligencia artificial y en integrar inversiones, cuentas, ahorros, pagos y créditos en una sola aplicación. En Brasil, el capital servirá para desarrollar Warren, una plataforma de inversiones cuyos activos Cocos acordó adquirir en julio, operación que está a la espera de la autorización del Banco Central brasileño y que se espera se concrete en los próximos meses.
Los datos respaldan la valoración de Cocos, que proyecta facturar alrededor de USD 150 millones este año, cifra que podría aumentar en USD 25 millones con la inclusión del negocio brasileño. La empresa cuenta con más de 2,5 millones de clientes que realizan transacciones por un total aproximado de USD 200.000 millones anuales y emplea a cerca de 300 personas. Nicolás Mindlin, presidente de Cocos, comentó sobre el proceso de levantamiento de capital: “No buscábamos levantar capital y no habíamos recibido inversiones externas porque armamos un negocio rentable que creció con esa misma rentabilidad. A Kaszek lo conocimos bien en la transacción de Warren, porque ellos eran accionistas y todavía lo son. Ahí se generó el vínculo y surgió la conversación porque querían tener más exposición a Cocos. Sumar un fondo institucional como Kaszek es una validación para lo que construimos”, expresó en una entrevista con Infobae.
Marcelo Mindlin, presidente de Pampa Energía y uno de los empresarios más destacados del país, es el mayor de los tres hijos varones de una familia que ha tenido un impacto significativo en el sector energético argentino. Además de su rol en Pampa, Mindlin es accionista de empresas como las transportadoras energéticas TGS y Transener, la constructora Sacde y la cementera Loma Negra, entre otros negocios. Es ingeniero industrial egresado del ITBA y cuenta con experiencia laboral en Deutsche Bank. Antes de asumir su actual cargo en Cocos, fue director de M&A y estrategia, y luego CFO durante tres años en Pampa, donde todavía forma parte del directorio como vicepresidente.
En relación a la reciente ronda de inversión, Mindlin destacó que esta aportará institucionalidad, ya que uno de los fondos más importantes de la región participará en el directorio. Además, mencionó que están a punto de dar un paso significativo en Brasil, donde Kaszek, un fondo conocido en el país, puede facilitar el crecimiento del negocio de manera más rápida.
Al ser consultado sobre la situación actual de Argentina, Mindlin subrayó que en los últimos años el país se destacó por ser uno de los pocos en el mundo que logró mantener un superávit fiscal, a diferencia de otros países, incluso vecinos, que enfrentan problemas de deuda interna por falta de responsabilidad fiscal. Este logro, según él, es inédito en Argentina en las últimas tres o cuatro décadas. Gracias a esta estabilidad, se han realizado numerosas inversiones en sectores clave como el energético, lo que ya se refleja en la balanza comercial. Mindlin considera que esto transforma la realidad económica del país, ya que se proyecta un aumento en los ingresos de dólares si se mantienen estas inversiones. Sin embargo, también reconoce que los problemas estructurales que arrastra Argentina desde hace décadas no se resolverán en un corto plazo y que queda mucho trabajo por hacer.
Con las elecciones del próximo año en el horizonte, Mindlin observó cambios en el comportamiento de sus clientes, indicando un aumento en la cobertura en dólares y una mayor cautela. También ha notado variaciones en el precio de los activos, como bonos y acciones, así como en el riesgo país. Aunque el contexto externo tiene su influencia, Mindlin señaló que en Argentina es habitual que los años electorales sean volátiles, con el mercado anticipándose a estos eventos. Esto provoca que las personas comiencen a protegerse y a liquidar posiciones, lo que explica la caída de activos y el aumento del riesgo país que se está observando actualmente. Mindlin consideró que esta situación era previsible.
En cuanto a la volatilidad preelectoral en el ámbito cambiario, Mindlin afirmó que Argentina ha cambiado en términos de oferta de dólares. Si bien es complicado prever el futuro, reconoció que el Gobierno cuenta con diversas herramientas para enfrentar un posible aumento en la demanda de dólares.
La empresa Cocos, a pesar de su juventud, ha enfrentado diversos contextos económicos desde su inicio. Según sus representantes, han atravesado situaciones como la pandemia, la alta inflación, el cepo cambiario, la salida del cepo y la brecha cambiaria. A partir de estas experiencias, han aprendido que tanto el mundo como Argentina son entornos en constante cambio y que la volatilidad es una constante. Por ello, han establecido como objetivo fundamental estar preparados para reaccionar rápidamente ante cualquier alteración y adaptarse a las circunstancias. Esta filosofía ha sido clave en la construcción de la compañía dentro de un sector tan inestable como el financiero.
El fundador de Cocos, hijo de uno de los empresarios más destacados del país, Marcelo Mindlin, reconoce que su linaje ha influido en su trayectoria. Sin embargo, aclara que en sus primeros años de carrera, esa herencia se sentía más como una carga que como una ventaja, ya que sentía la obligación de demostrar su valía. A pesar de la presión, ha admirado a sus padres y ha tomado a su padre como un modelo a seguir. A medida que avanzó en su carrera, se dio cuenta de que tenía una oportunidad invaluable al poder trabajar junto a su padre, asistiendo a reuniones y observando de cerca el proceso de toma de decisiones en el mundo de los negocios. Ingresó a Pampa a una edad temprana, ocupando roles de responsabilidad y aprendiendo de los mejores profesionales del sector.
En cuanto a la relación con su padre, el fundador de Cocos afirma que consulta a Marcelo Mindlin sobre diversos temas relacionados con la empresa. Menciona que mantienen un diálogo constante sobre Cocos, Pampa y los negocios familiares, destacando que su padre está siempre presente en su vida profesional, realizando preguntas y manteniéndose informado sobre el desarrollo de la empresa.
La historia de Cocos se remonta a una cena en 2018, donde se encontraron por primera vez dos perfiles que se complementaban. Uno de ellos es Sbdar, un economista correntino formado en la Universidad Torcuato Di Tella, quien ha estado muy activo en redes sociales. Sbdar tiene experiencia en el sistema financiero, habiendo trabajado en la mesa de dinero de Allaria, en el área de fusiones y adquisiciones de Banco Macro, y como jefe de estrategia del BIND. Además, cuenta con un pasado en la startup Restorando, un máster realizado en Francia y una experiencia de vida en Israel entre 2013 y 2015.
A partir de ese primer encuentro, se generaron nuevas interacciones y se identificó un público joven que, si bien operaba con criptomonedas, no tenía conocimiento sobre las herramientas del mercado de capitales tradicional. En el año 2020, en el contexto de la pandemia y la fuga de capitales, muchos Agentes de Liquidación y Compensación, conocidos como ALyC, se dedicaron a facilitar la salida de dinero del país. Sin embargo, ellos decidieron adoptar un enfoque diferente: ofrecer lo que ya estaba disponible en el mercado regulado, pero de una manera más accesible y sencilla.
A medida que avanzaron, fueron acumulando logros significativos. Los fondos de Cocos Asset Management experimentaron un crecimiento notable, pasando de alrededor de USD 10 millones a más de USD 1.200 millones. Además, la empresa incorporó una tarjeta Mastercard internacional y la opción de pagos a través de Pix en Brasil, un método popular entre los argentinos que viajan a ese país. Según los fundadores, se posicionaron entre los principales operadores en términos de volumen de bonos en BYMA. Actuaron como colocadores en más de 30 emisiones corporativas, que sumaron un total de USD 150 millones, y sus activos bajo administración superaron los USD 2.000 millones.
Un momento clave se produjo en agosto de 2025 con la adquisición de Voii. Fuentes del sector estimaron que la compra se realizó por USD 20 millones en efectivo. Aunque no se trataba de un banco de gran envergadura —contaba con una única sucursal, 131 cuentas corrientes y 222 cajas de ahorro, ocupando el puesto 60 entre las 74 entidades que lista el BCRA—, esta compra les otorgó una ventaja que una ALyC no posee: la capacidad de operar sin depender de otro banco. El BCRA dio su aprobación a la operación en junio, y un mes más tarde, se concretó la llegada a Brasil mediante un acuerdo con Warren, una plataforma fundada en 2017 por Tito Gusmão y Marcelo Maisonnave. Aunque no se divulgó una cifra oficial, se mencionó que la transacción rondó los USD 60 millones, financiados con capital propio.
“Una parte significativa de los ingresos de una ALyC depende del volumen operado. ¿Qué sucede cuando el mercado está inactivo o hay un año desfavorable para bonos y acciones?”, plantearon. “A menudo, los años difíciles son volátiles, lo que puede generar un alto volumen de operaciones. Por ejemplo, en Brasil, tras la victoria de Lula —un resultado inesperado para el mercado—, el volumen de operaciones se disparó. Aunque las acciones y los bonos cayeron esa semana, se registró casi un récord de volumen anual. La volatilidad es beneficiosa para el negocio de corretaje en términos de volumen, pero no se puede depender de una inestabilidad constante, ya que los mercados no se desarrollan de esa manera”.
“Después de la adquisición de Voii, ¿tendrán una marca Cocos Bank con mayor presencia, o continuarán sumando servicios bajo el mismo formato?”, se cuestionaron.
La aplicación de Cocos ya incorpora los instrumentos de Cocos Bank, y el objetivo es centralizar todos los servicios en una única plataforma. En la actualidad, los clientes pueden abrir una cuenta bancaria con CBU en nuestro banco, realizar plazos fijos y operar con el dólar oficial, funcionalidades que antes no estaban disponibles. Un cambio significativo, aunque menos perceptible para los usuarios, es que las transferencias ahora se realizarán a través de nuestro banco, lo que nos permitirá dejar de depender de terceros.
En cuanto a la posibilidad de otorgar préstamos, la respuesta es afirmativa. Vamos a ofrecer financiamiento, que es una actividad propia de un banco y que una Agencia de Bolsa y Cambios (ALyC) no puede llevar a cabo. Sin embargo, nuestra intención inicial es concentrarnos en empresas y pequeñas y medianas empresas (pymes), en lugar de individuos. Actualmente, contamos con más de 2.000 empresas que utilizan Cocos para la gestión de su liquidez y para realizar inversiones, y desde el banco podemos proporcionarles el apoyo financiero necesario. También planeamos incluir cuentas sueldo en nuestra oferta.
La fintech Cocos tiene cinco años de trayectoria, y durante este tiempo, el mercado fintech argentino ha experimentado una notable evolución. Hoy en día, hay un mayor número de compañías y muchas más están centradas en el sector de inversiones. Al inicio de nuestra actividad, el producto fintech predominante era la billetera digital, junto con algunas opciones de criptomonedas. En la actualidad, la competencia en el ámbito de las inversiones ha crecido, y esto se debe en parte a lo que hemos logrado: cuando comenzamos, muchos sostenían que no tenía sentido establecer un bróker para el público minorista en Argentina, argumentando que nunca sería rentable. Sin embargo, demostramos que era posible, y ahora muchos competidores que antes ignoraban las inversiones están comenzando a enfocarse en este segmento, lo que incrementa aún más el desafío.
En lo que respecta a la regulación, como banco y ALyC estamos sujetos a una doble regulación. Tras conocer otros mercados de la región, puedo afirmar que Argentina ha avanzado considerablemente en términos de regulación fintech y finanzas digitales. El funcionamiento es bastante eficiente y las reglas son claras. Siempre hemos estado a favor de la regulación: si es necesario contar con una licencia para realizar alguna actividad, lo consideramos correcto, ya que esas son las normas del juego. La regulación está diseñada para proteger a los ahorristas y a los inversores, no para obstaculizar a nadie. Aquellos que operan sin licencia suelen abogar por una mayor libertad, pero la existencia de un regulador es fundamental.
En relación a lo que nos distingue de otras fintechs como Mercado Pago o Ualá, que también están en proceso de convertirse en bancos en el país y en otros lugares de la región, es un aspecto que merece ser analizado.
La empresa Cocos ha mantenido un enfoque constante en proporcionar herramientas de ahorro e inversión tanto para individuos como para empresas. Si bien es cierto que también ofrecen soluciones de pago para mejorar la experiencia del usuario, su principal objetivo es convertirse en un banco de inversiones en el que los clientes puedan confiar y gestionar su patrimonio y liquidez. Además, Cocos participa en emisiones de obligaciones negociables de empresas, actuando como colocadores, y se ha consolidado este año como uno de los actores más relevantes en este segmento, lo que los distingue de una wallet o de un banco digital con un enfoque más transaccional.
Respecto a la reciente tensión entre clientes y entidades bancarias y no bancarias debido a la mora, el representante de Cocos comentó que, afortunadamente, la empresa ha estado al margen de esa situación. Explicó que la dinámica del mercado ha cambiado considerablemente: las tasas de interés y la inflación han disminuido rápidamente, lo que ha afectado a las compañías que estaban acostumbradas a prestar en un entorno de inflación creciente, donde los salarios se ajustaban en consecuencia. Este cambio abrupto en las condiciones ha llevado a que las tasas se volvieran insostenibles para muchos deudores, incluyendo personas, familias y empresas, lo que ha provocado un récord histórico en la mora en Argentina. Sin embargo, observó que en los últimos meses la situación ha comenzado a estabilizarse. En este contexto, Cocos planea enfocarse en prestar a empresas, especialmente aquellas que forman parte de su ecosistema.
Cuando se le preguntó si en cinco años Cocos se asemejará más a un banco que parece una fintech o a una fintech que parece un banco, el representante expresó que no le gusta catalogar a la empresa exclusivamente como fintech. Afirmó que Cocos ya ha evolucionado más allá de esa definición, aunque no cree que alguna vez se asemeje a un banco tradicional. Según su opinión, si tuviera que elegir una descripción, diría que Cocos es una fintech con licencia bancaria, destacando su estilo, la forma en que se comunica, su tamaño, la cantidad de personal y la manera en que trabajan los equipos. Además, mencionó que, con el tiempo, los bancos también evolucionarán y se transformarán, ya que la tecnología y la demanda de los usuarios los impulsan a adaptarse a nuevas realidades.
Los bancos que están organizando la oferta están considerando establecer un precio superior a 78 dólares por cada título, tras haber recibido solicitudes que abarcan la totalidad de la oferta disponible. Esto refleja un notable interés por parte de los inversores en el contexto actual del mercado.
En el ámbito empresarial, Gustavo dos Santos destaca la importancia de los líderes que dirigen equipos, fomentan el diálogo, facilitan el aprendizaje y crean entornos donde la innovación puede coexistir con la sensibilidad, el pensamiento crítico y la cercanía humana frente a los retos laborales contemporáneos.
La historia de un joven que decidió retomar el proyecto de su abuelo se centra en la digitalización y organización de la búsqueda de residencias para personas mayores. Desde su lanzamiento, el directorio digital creado por Guido Marshall ha recibido más de mil visitas diarias. Este proyecto nació de una experiencia familiar y tiene como objetivo dar visibilidad a instituciones que carecen de recursos para su propia difusión.
Además, se ha popularizado un desafío viral de ahorro que busca modificar los hábitos de consumo y ayudar a las personas a ahorrar dinero. Esta propuesta incluye consignas como un día sin compras, un fin de semana sin gastos y un mes sin consumos prescindibles, con el fin de identificar y reducir gastos innecesarios.
Fuente original: Infobae Economía.