Los bancos públicos enfrentan desafíos por la morosidad en el sistema financiero
 Cambio Global

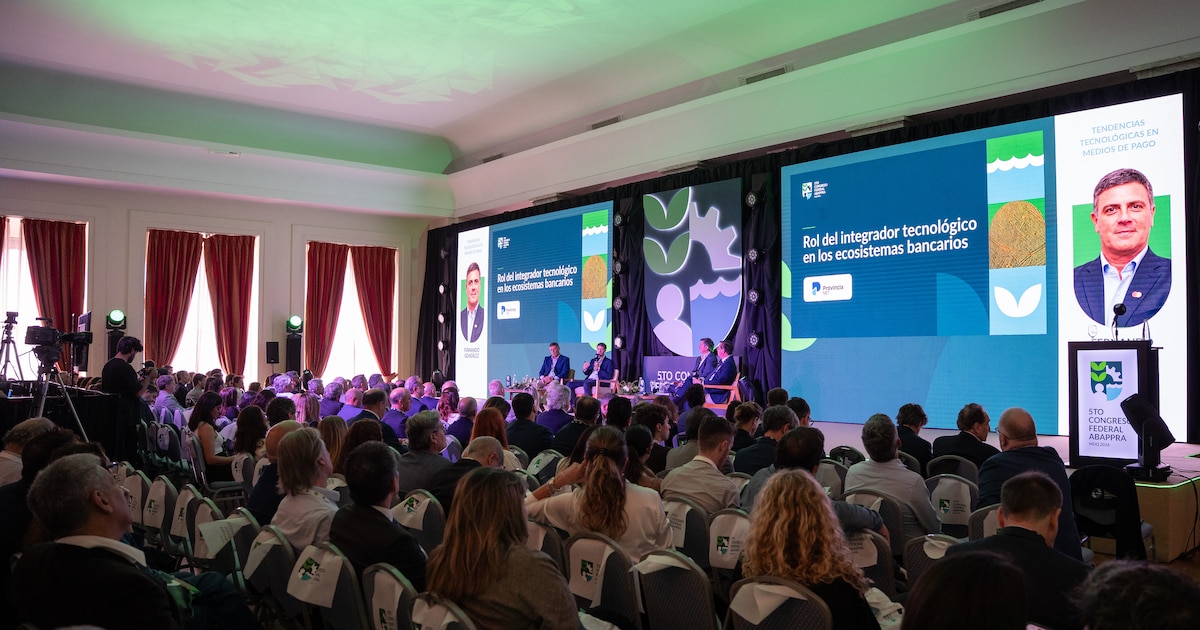
Desde Mar del Plata, se llevó a cabo el 5° Congreso Federal de la Asociación de Bancos Públicos y Privados (Abappra), donde se discutieron los retos que enfrentan los bancos públicos en la actualidad. El evento, que tuvo lugar en el Hotel Provincial, contó con la presencia de Juan Cuattromo, presidente de Abappra y del Banco Provincia, quien actuó como anfitrión. Durante el congreso, se abordaron diversas cuestiones financieras, operativas y tecnológicas, con un enfoque particular en la morosidad del crédito, un tema que no se pudo eludir.
Varios representantes de las entidades bancarias expusieron sobre las razones detrás del aumento de la morosidad y las limitadas posibilidades de mejora en el corto plazo. Aunque parece que el problema ha alcanzado su punto máximo, especialmente en los créditos personales en comparación con los corporativos, las expectativas de crecimiento en los préstamos son escasas. Raúl Paolasso, presidente de Bancor, comentó a Infobae que “la mora se estabilizó y se está reduciendo de a poco, pero nos obligó a ponernos más ácidos a la hora de evaluar los préstamos. Nos hubiera ido mejor si otorgábamos más créditos, pero debemos ser cautelosos”.
Paolasso también mencionó que desde finales de 2025 comenzaron a ofrecer refinanciaciones y a contactar a clientes con dificultades antes de que caigan en mora, como medida preventiva. En septiembre, la morosidad en Bancor alcanzó el 10,98%, una disminución respecto al 11,8% del mes anterior, desglosándose en un 8,45% en empresas y un 12,11% en créditos al consumo. En este último segmento, la morosidad se sitúa en un 13,30% para préstamos personales y un 14,30% en tarjetas de crédito, ambos indicadores por debajo de los niveles del mes anterior.
Por su parte, Gastón Rossi, director del Banco Ciudad, aportó un dato relevante sobre la situación de la morosidad. Informó que en su entidad, el 50% de los deudores representa solo el 5% del monto total en mora y que deben menos de la mitad de un salario privado promedio. En contraste, un 8% de los deudores se encuentra en una situación irregular que representa el 60% del total en mora.
El sistema financiero ha estado enfrentando una "licuación típica de los créditos a tasa fija con inflación", según lo explicado por un experto en la materia. Esta situación se ha visto agravada por un aumento en la concesión de créditos, donde se relajaron ciertos estándares crediticios durante la fase más expansiva del mercado. En este contexto, se hace necesario explorar todas las alternativas posibles de refinanciación, ya sea a través de la tasa, el plazo o cualquier otra estrategia viable.
Pablo Moldovan, economista y director de CP Consultora, expuso en su presentación las causas macroeconómicas que han llevado a la actual situación de morosidad: "La economía argentina está en crisis y pronto se confirmará que llegó a una recesión técnica. Venimos de 15 meses consecutivos de destrucción del empleo formal, crecimiento de la informalidad, crisis de ingresos y una cantidad de empresas concursadas que se duplicó".
En respuesta a esta crisis, muchos bancos están clasificando las deudas como incobrables, lo que a su vez ha provocado un aumento promedio de cinco puntos porcentuales en las tasas de interés dentro del sistema. Moldovan subrayó que gran parte de la irregularidad en el sistema se debe a que "la política monetaria es poco transparente y no convencional en sus definiciones".
El Banco Provincia ha llevado a cabo 120.000 refinanciaciones, que suman un total de $ 700.000 millones, según lo indicado por su presidente, Juan Cuattromo. Sin embargo, Cuattromo advirtió que no se vislumbran perspectivas de mejora en la situación económica hasta que no haya una recuperación en los ingresos. "Las cifras de la mora nos preocupan, porque detrás de cada número hay una familia, una empresa o un productor que atraviesa un momento muy difícil. Nuestros bancos trabajan todos los días para ofrecer alternativas de regularización y refinanciación que permitan recuperar la capacidad de pago", afirmó el presidente del Provincia y de Abappra, quien también solicitó que los bancos actúen "en forma contracíclica pero sin perder la solvencia".
La competencia de las fintech y los bancos digitales.
En este contexto, los bancos estatales y cooperativos enfrentan un nuevo reto: la creciente competencia en el sistema financiero. Más allá de la preocupación por la mora, Pablo Peso, socio de consultoría en Deloitte, indicó que “los clientes ya no quieren la mejor rentabilidad, quieren la mejor experiencia”. Según él, en el corto plazo se observará un aumento en la competencia, ya que las fintech han evolucionado y ya no son “cuatro chicos en un garage”, sino que se han convertido en empresas que comprenden lo que buscan los clientes en un entorno donde la tecnología ha eliminado las barreras para acceder a ellos. Peso también destacó la pronta llegada al sistema del banco digital Revolut y la inminente transformación de Mercado Pago en entidad bancaria, lo que podría modificar significativamente el panorama del sector.
El especialista de Deloitte advirtió que los bancos tienen por delante “márgenes en caída y morosidad en alza”. En este sentido, sugirió a los banqueros de Abappra que comiencen a colaborar en lo que sea posible. Presentó un esquema orientado a compartir servicios en áreas como tecnología, administración y seguridad, con el fin de evitar la duplicación de tareas. “Compartir con otros bancos la información que no es diferencial permite ganar escala”, explicó Peso, enfatizando la importancia de la cooperación en el sector para enfrentar los desafíos que se avecinan.
En otro panel, Fernando González de Mastercard, Mateo Piccolo de Provincia Net y Diego Juárez de Red Link abordaron los desafíos tecnológicos que se presentan en el ámbito del comercio online y los métodos de pago. En este contexto, señalaron que el comercio electrónico, donde las personas realizan compras en línea, está evolucionando rápidamente hacia el comercio agéntico, en el cual los motores de inteligencia artificial realizan compras en nombre de los consumidores. Este cambio, según los expertos, se está produciendo con una velocidad extrema y representa un desafío significativo para los bancos y las entidades financieras. Además, hicieron hincapié en la necesidad de implementar herramientas que ayuden a prevenir el fraude, con el objetivo de brindar mayor seguridad tanto a los clientes como a los comerciantes, lo que es esencial para mantener la confianza en el sistema financiero.
La aversión global al riesgo ha impactado negativamente en los activos argentinos, con una caída significativa en los títulos soberanos. En un contexto de creciente incertidumbre, el dólar contado con liquidación experimentó un aumento del 12% en un lapso de tres ruedas, lo que ha generado inquietudes en el mercado respecto al financiamiento, especialmente después de los vencimientos programados para enero.
En otro ámbito, se encuentra disponible un formulario online que funciona como declaración jurada para aquellos interesados en acceder a los subsidios para el consumo de luz y gas. Este formulario exige que los ingresos netos del hogar sean inferiores a tres Canastas Básicas Totales y excluye a quienes superan ciertos límites patrimoniales establecidos.
En un evento reciente, Tesla hizo su presentación oficial en el país, recibiendo elogios por parte del Presidente Javier Milei, quien definió a Elon Musk como un “benefactor de la humanidad”. Por su parte, Musk celebró el inicio de las operaciones de la compañía en Argentina desde un avión, aunque su mensaje generó cierta confusión entre los presentes.
Fuente original: Infobae Economía.